Vida Financeira
SAC ou Price: a diferença que o gerente não explica
Na SAC a parcela começa maior e cai todo mês; na Price ela é fixa, mas o total de juros sai mais caro. A escolha é entre o orçamento de hoje e o custo do contrato inteiro.
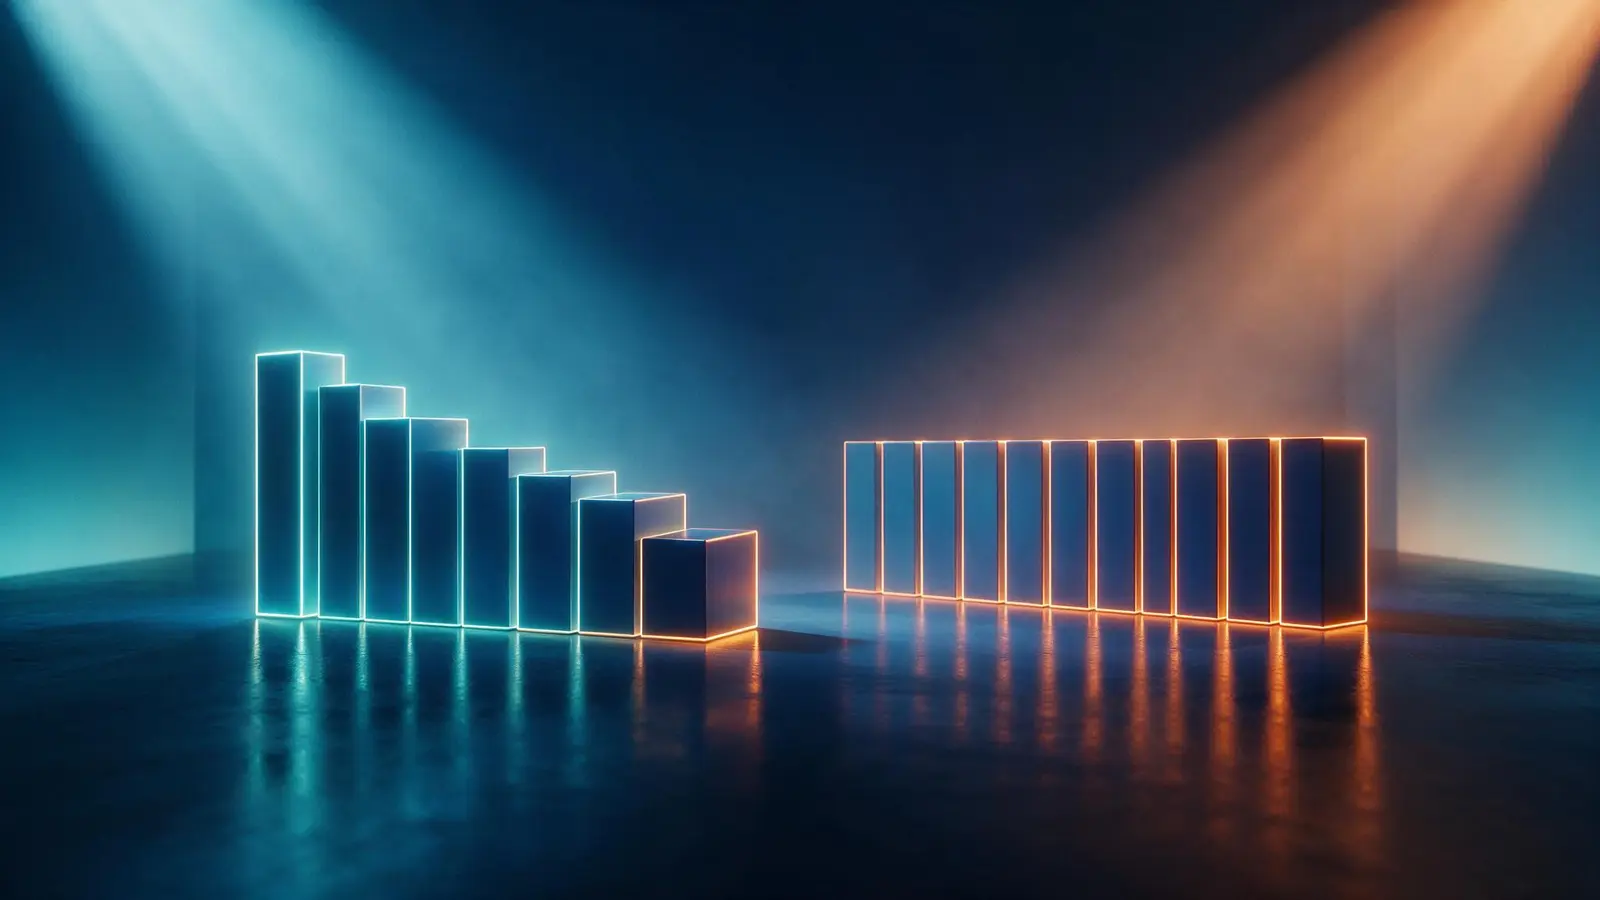
Na hora de financiar a casa, o banco costuma oferecer duas tabelas — SAC e Price — e a explicação raramente vai além de 'uma parcela cai, a outra é fixa'. Só que a diferença entre elas mora no total de juros do contrato, e é aí que a escolha pesa de verdade.
Na SAC, a amortização é constante: todo mês o mesmo pedaço da dívida é abatido. Por isso a parcela COMEÇA MAIOR e vai caindo mês a mês, conforme o saldo devedor encolhe — e, no fim do contrato, o total pago em juros é menor.
Na Price, a parcela é fixa do primeiro ao último mês. Parece mais confortável, mas tem um detalhe que ninguém conta: no começo, quase tudo da parcela é juro e muito pouco amortiza. A dívida demora a ceder — e o total de juros pago no contrato sai maior que na SAC.
A escolha certa, portanto, não é 'qual tabela é melhor', e sim qual restrição manda: se o orçamento de HOJE está apertado, a Price alivia o início; se o objetivo é pagar o menor custo TOTAL, a SAC sai mais barata. É uma troca de conforto agora por dinheiro depois.
Uma ressalva antes de assinar qualquer uma: compare sempre pelo CET, o custo efetivo total — ele inclui tarifas e seguros além da taxa, e é o número que mostra o preço real do financiamento. Simular os dois sistemas lado a lado, com o mesmo valor e prazo, é o jeito de ver a diferença em reais, não em promessa de gerente.
Publicado em 20 de maio de 2026
Compartilhar no WhatsAppColoque em prática
Financiamento da Casa
Já com as tabelas oficiais aplicadas — é só colocar o seu número.
Abrir agora
Escrito por
Equipe Novare
Novare News
Conteúdo educativo da Novare, consultoria independente que não recebe comissão de banco, corretora ou seguradora. Cada texto explica uma conta do dia a dia e termina na ferramenta que a resolve.
Ver todos os artigos da Equipe Novare