Investimentos
Imposto sobre dividendos: o que muda na sua conta
O fim da isenção não pune quem distribui lucro. Pune quem decide sem entender a mecânica — e as saídas mais vendidas costumam ser as que mais custam.
Por quase três décadas, dividendo no Brasil chegava líquido na conta do sócio. Isso acabou, e a mudança reorganizou decisões que estavam no piloto automático desde os anos 1990.
O que se vê desde então é uma corrida por soluções — e boa parte delas custa mais do que o imposto que promete evitar.
A mecânica, em duas camadas
A regra nova tem duas peças que funcionam juntas, e confundi-las é a origem de quase todo erro que aparece nas conversas:
- Uma retenção na fonte, aplicada sobre distribuições mensais acima de um teto, ao mesmo sócio.
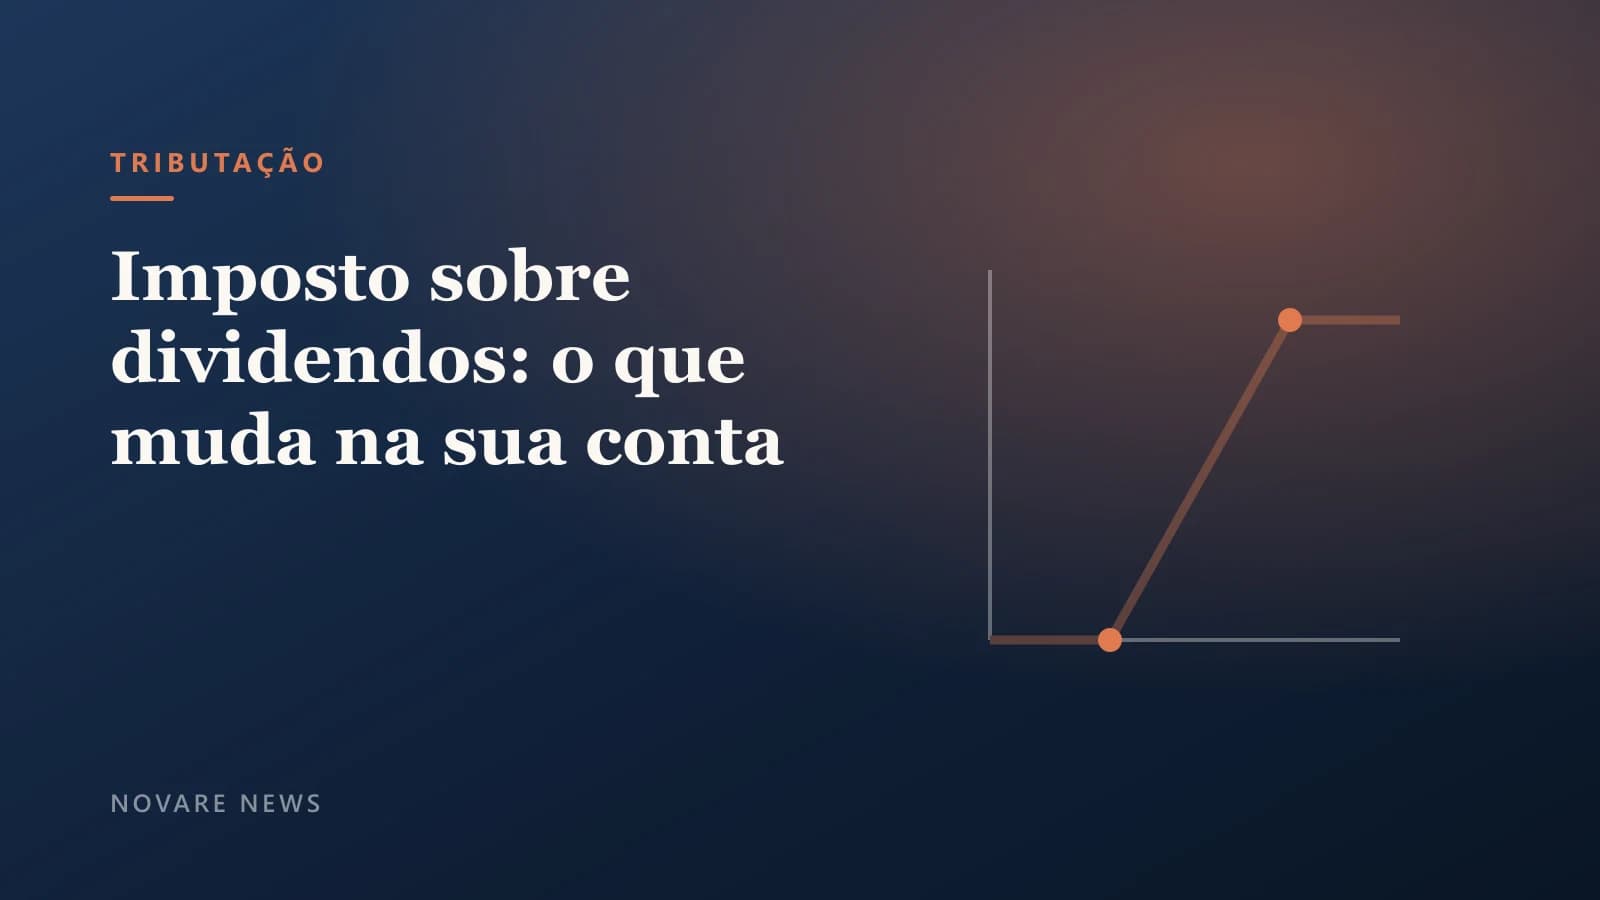
- Um imposto mínimo anual sobre a pessoa física, que só começa a morder a partir de determinada renda e sobe em rampa até um teto.
A segunda peça é a que mais gente entende errado. A alíquota não pula de zero para o máximo: ela sobe gradualmente entre dois pontos de renda anual.
Isso muda a conclusão prática: não existe um abismo para se evitar a todo custo logo depois do limite. Existe uma inclinação, e ela pode ser administrada ao longo do ano.
O que costuma não funcionar
Quatro saídas viraram lugar-comum desde a mudança. Todas têm apelo imediato e problema no médio prazo:
- Represar lucro na holding para não pagar a retenção. O dinheiro fica preso numa estrutura que normalmente rende menos do que renderia na mão do sócio — e a diferença de rentabilidade costuma superar o imposto adiado.
- Pulverizar CNPJs para diluir a base. Multiplica contabilidade, obrigação acessória e risco, e a economia raramente paga o custo somado.
- Concentrar toda a distribuição em dezembro. Piora o fluxo de caixa do ano inteiro e não resolve a conta anual.
- Migrar tudo para isentos no automático. A vantagem relativa dos isentos mudou com a regra nova: o que empatava antes pode não empatar agora.
O erro mais caro não é pagar o imposto. É deixar que ele passe a comandar decisões que existiam por outro motivo.
O que tende a funcionar
- Planejar a titularidade. A variável mais poderosa é quem recebe, porque as faixas são por pessoa. Isso se resolve com desenho societário e sucessório, não com manobra de última hora.
- Distribuir quando existe um objetivo maior do lado de fora — quitar dívida cara, capitalizar outro negócio, executar um plano sucessório — e tratar o imposto como custo de execução, não como veto.
- Recalibrar a carteira considerando a nova comparação entre tributado e isento, em vez de repetir a régua antiga.
A pergunta que organiza tudo
Antes de qualquer estrutura, vale responder uma coisa: o que esse dinheiro precisa fazer nos próximos cinco anos? Se a resposta for “ficar parado rendendo pouco dentro de uma holding para adiar imposto”, a conta provavelmente não fecha.
Planejamento tributário que funciona começa pelo objetivo do patrimônio e ajusta o imposto no caminho. O que começa pelo imposto costuma chegar num arranjo caro, complexo e difícil de desmontar depois.
Publicado em 21 de setembro de 2026
Compartilhar no WhatsAppColoque em prática
Conversar sobre a sua estrutura
Já com as tabelas oficiais aplicadas — é só colocar o seu número.
Abrir agora